


Mitgliedschaft
Einmal kaufen. Mehr erhalten.
Kreditvergabe
Verleihen Sie Geld zu hohen, festen Renditen.
Prämien
Welcome Bonus und Referral Rewards.
Tokenomics
Token-Details, Zuteilung und Verteilung.


Gemacht, um Mitglieder zu belohnen und Unternehmen zu finanzieren.
Täglich Zinsen verdienen
Zugang zu festen Renditen aus kurzfristiger Kreditvergabe


Das traditionelle Finanzwesen behält einen grossen Teil der Differenz zwischen dem, was Kreditnehmer zahlen, und dem, was Kreditgeber verdienen. Bei Skew verdienen Sie mehr.
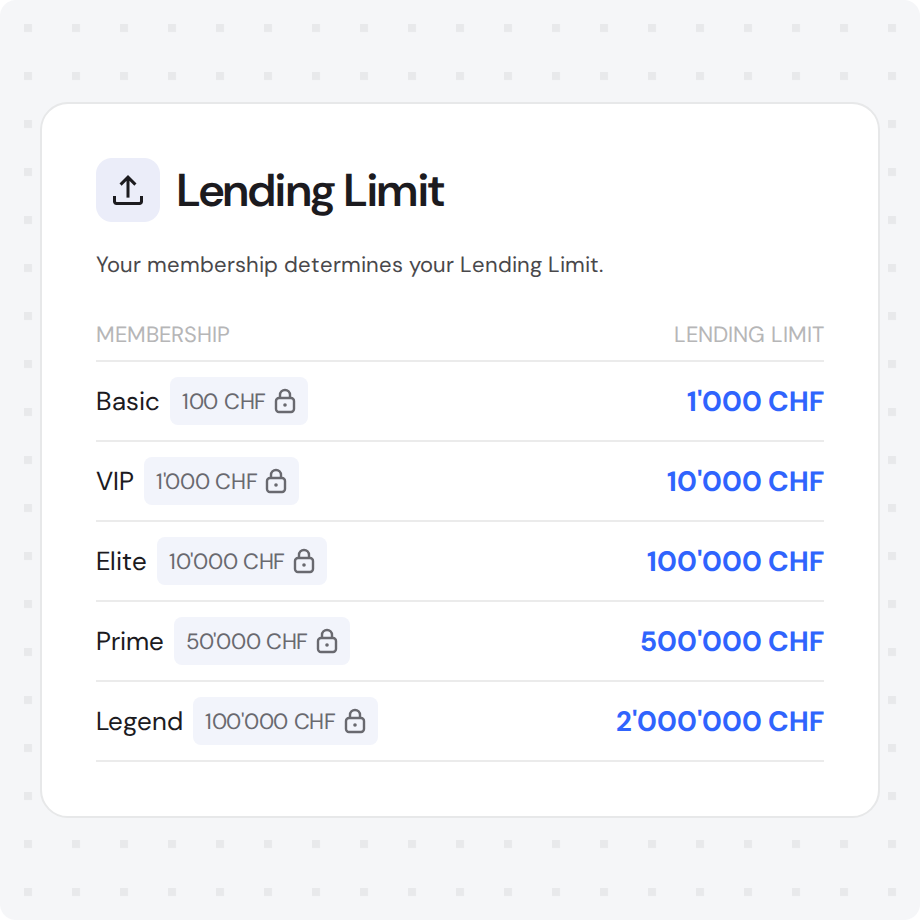
Ihre Mitgliedschaft bestimmt Ihre Kreditvergabelimite. Preise der Mitgliedschaften: Basic 100 CHF, VIP 1'000 CHF, Elite 10'000 CHF, Prime 50'000 CHF, Legend 100'000 CHF.
Mitglieder finanzieren echte Unternehmen, an die sie glauben. Kreditnehmer und Kreditgeber kommen direkt zusammen.
Skew verbindet Sie mit geprüften Kreditnehmern auf einer Schweizer Plattform, die der SO-FIT angeschlossen ist, einer von der FINMA anerkannten Selbstregulierungsorganisation. Sie wissen genau, wohin Ihr Geld fliesst.
Prüfen Sie die Konditionen, bevor Sie Geld verleihen, und verwalten Sie alles im Dashboard. Ihr Geld, Ihre Regeln.

Ihr Zinssatz wird im Voraus vereinbart, damit Sie immer wissen, was Sie verdienen. Keine Marktschwankungen. Keine variablen Zinssätze.
Die meisten sind in wenigen Minuten fertig. Sie behalten immer die Kontrolle.
Was ist Member Lending?

Member Lending ist die Kernfunktion der Skew-Plattform. Als Skew-Mitglied haben Sie exklusiven Zugang zur Finanzierung geprüfter Projekte und Unternehmen, an die Sie glauben. Prüfen Sie die Profile der Kreditnehmer, verstehen Sie, wie die Mittel verwendet werden, und wählen Sie, wem Sie Geld verleihen, mit einem festen Jahreszins und einer Laufzeit, die vor Ihrer Zusage vereinbart werden.
Die Zinsen werden alle 24 Stunden automatisch und ohne Gebühr Ihrem Guthaben gutgeschrieben. Bei Fälligkeit fliesst Ihr Kapital automatisch auf Ihr Guthaben zurück, sobald der Kreditnehmer zurückzahlt.
Dies ist kein Sparkonto. Es handelt sich um eine mitgliederbasierte direkte Kreditvereinbarung zwischen Ihnen und einem Kreditnehmer, vermittelt durch Skew. Die Konditionen sind transparent, der Zinssatz ist fest, und die Kontrolle bleibt bei Ihnen.
Wie funktioniert die Kreditvergabe bei Skew?
Skew listet Member-Lending-Möglichkeiten von geprüften Kreditnehmern auf. Jede Möglichkeit enthält ein Profil des Kreditnehmers, das Finanzierungsziel, den Jahreszins und die Laufzeit, damit Sie die Details prüfen können, bevor Sie sich für eine Beteiligung entscheiden.
Wenn Sie Geld verleihen möchten, wählen Sie den Betrag Ihrer Beteiligung, ab dem bei der Möglichkeit angezeigten Minimum. Ihre Mittel werden dann während der Zeichnungsfrist reserviert, während andere Mitglieder entscheiden, ob sie sich beteiligen.
Das Darlehen startet automatisch, sobald entweder das volle Finanzierungsziel erreicht ist oder am Ende der Zeichnungsfrist die Mindestfinanzierung erfüllt ist. Sobald das Darlehen startet, beginnt Ihre Laufzeit und die Zinsen laufen täglich auf.
Wird der Zinssatz jährlich oder monatlich angegeben?
Der Jahreszins ist ein jährlicher Satz und bleibt während der gesamten Laufzeit fest. Bei 12% Jahreszins bringt ein verliehener Betrag von 10'000 CHF rund 3.29 CHF pro Tag.
Kann ich meine Mittel vor Ende der Laufzeit abheben?
Nein. Sobald Ihre Mittel einer Kreditvergabe-Möglichkeit zugesagt sind, bleiben sie für die gesamte Laufzeit gebunden und können nicht vorzeitig abgehoben werden.
Stellen Sie vor der Kreditvergabe sicher, dass Sie Ihre Mittel für die gesamte Laufzeit gebunden lassen können.
Bereits verdiente Zinsen werden alle 24 Stunden ohne Gebühr Ihrem Guthaben gutgeschrieben. Bei Darlehen mit einer Laufzeit von 6 Monaten oder mehr können Sie ausserdem einen vorzeitigen Zinsbezug machen: Sie beziehen alle verbleibenden Zinsen sofort, gegen eine Gebühr für vorzeitigen Zinsbezug, die bei 20% beginnt und sinkt, je näher das Darlehen der Fälligkeit kommt. Die Gebühr wird angezeigt, bevor Sie bestätigen. Ihr Kapital wird weiterhin bei Fälligkeit zurückbezahlt.
Was passiert, wenn ein Kreditnehmer ausfällt?
Kreditnehmer werden geprüft, bevor sie auf der Plattform aufgeführt werden, und die Kreditlimiten können je nach Rückzahlungsverhalten und Kredithistorie schrittweise steigen. Allfällige Sicherheiten werden den Mitgliedern offengelegt, bevor Mittel zugesagt werden.
Fällt ein Kreditnehmer aus, unternimmt Skew alle zumutbaren verfügbaren Schritte, um die Mittel im Namen der Mitglieder zurückzuholen. Dazu können die Durchsetzung von Darlehensverträgen, rechtliche Schritte und die Verwertung von Sicherheiten des Kreditnehmers gehören.
Member Lending ist jedoch mit Risiken verbunden. Bleiben die Bemühungen erfolglos oder nur teilweise erfolgreich, können Mitglieder auf der betroffenen Kreditposition einen Verlust erleiden. Es gibt keinen Garantiefonds und kein Versicherungsprogramm, das Ausfälle von Kreditnehmern abdeckt.
Jeder Kreditnehmer wird von Skew geprüft, bevor sein Darlehen aufgeführt wird. Jede Darlehensseite zeigt, wer der Kreditnehmer ist, welche Sicherheiten bestehen und welche Konditionen gelten, damit Sie genau wissen, wem Sie Geld verleihen, bevor Sie sich verpflichten.
Ist Skew reguliert?
Die Skew Labs SA ist als Finanzintermediärin (Mitglied Nr. 1504) gemäss Artikel 2 Absatz 3 des Schweizer Geldwäschereigesetzes (GwG) der SO-FIT angeschlossen. Die SO-FIT ist eine von der Eidgenössischen Finanzmarktaufsicht (FINMA) anerkannte Selbstregulierungsorganisation. Die Regulierung beseitigt das Kreditrisiko nicht, bedeutet aber, dass die Plattform innerhalb eines festgelegten rechtlichen Rahmens mit Pflichten gegenüber ihren Mitgliedern tätig ist.
Folgen und abonnieren Sie unsere Kanäle.


Stolz schweizerisch. Aus Lugano, Schweiz.
© 2026 Skew. Alle Rechte vorbehalten.
Skew wird von der Skew Labs SA betrieben, einer Schweizer Gesellschaft mit Sitz an der Via Ferruccio Pelli 13 c/o SiPaFid SA, 6900 Lugano, Schweiz. Die Skew Labs SA ist als Finanzintermediärin (Mitglied Nr. 1504) gemäss Artikel 2 Absatz 3 des Schweizer Geldwäschereigesetzes (GwG) der SO-FIT angeschlossen. Die SO-FIT ist eine von der Eidgenössischen Finanzmarktaufsicht (FINMA) anerkannte Selbstregulierungsorganisation. Die Dienstleistungen von Skew werden nur in der Schweiz aktiv angeboten; ihre Verfügbarkeit hängt von Ihrem Standort ab, was Ihre Rechte und Ihren Schutz beeinflussen kann. Bitte lesen Sie die für Sie geltenden Terms of Service und die Privacy Policy sorgfältig. Auf Gewinne können Steuern anfallen. Wenn Sie sich ausserhalb der Schweiz befinden, nutzen Sie die Dienstleistungen von Skew aus eigener Initiative und ohne Aufforderung.


