


Adhésion
Achetez une fois. Recevez plus.
Prêt
Prêtez avec des rendements fixes élevés.
Récompenses
Welcome Bonus et Referral Rewards.
Tokenomics
Détails, allocation et distribution du token.


Conçue pour récompenser les membres et financer les entreprises.
Gagnez des intérêts chaque jour
Accédez à des rendements fixes grâce au prêt à court terme

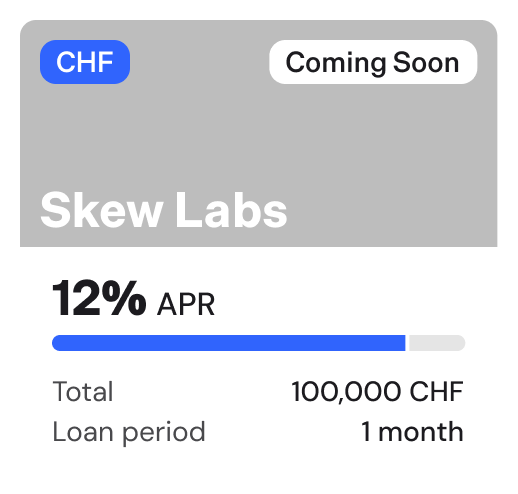

La finance traditionnelle conserve une grande partie de la différence entre ce que paient les emprunteurs et ce que gagnent les prêteurs. Avec Skew, vous gagnez plus.
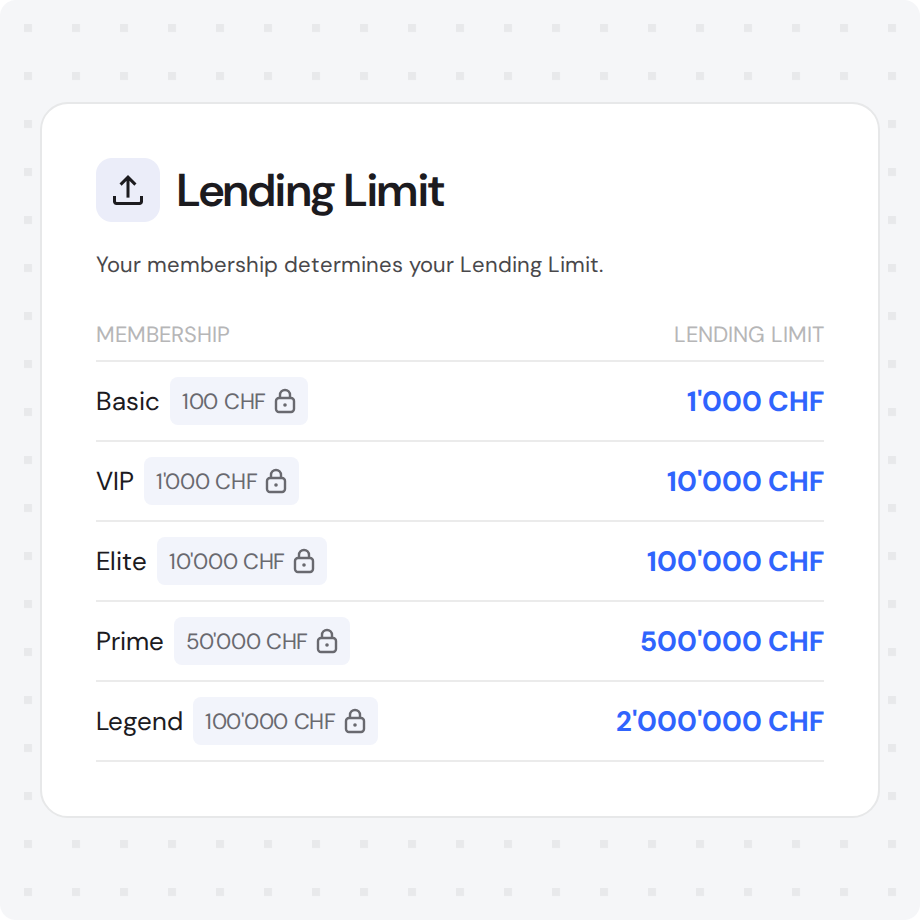
Votre adhésion détermine votre limite de prêt. Prix des adhésions : Basic 100 CHF, VIP 1'000 CHF, Elite 10'000 CHF, Prime 50'000 CHF, Legend 100'000 CHF.
Les membres financent de vraies entreprises auxquelles ils croient. Emprunteurs et prêteurs sont en relation directe.
Skew vous met en relation avec des emprunteurs vérifiés, sur une plateforme suisse affiliée à SO-FIT, un organisme d'autoréglementation reconnu par la FINMA. Vous savez exactement où va votre argent.
Consultez les conditions avant de prêter et gérez tout depuis votre tableau de bord. Votre argent, vos règles.

Votre taux de prêt est convenu à l'avance : vous savez toujours ce que vous allez gagner. Pas de volatilité de marché. Pas de taux variables.
La plupart des gens terminent en quelques minutes. Vous gardez toujours le contrôle.
Qu'est-ce que le Member Lending?

Le Member Lending est la fonctionnalité centrale de la plateforme Skew. En tant que membre Skew, vous avez un accès exclusif au financement de projets et d'entreprises vérifiés auxquels vous croyez. Consultez les profils des emprunteurs, comprenez comment les fonds seront utilisés et choisissez où prêter, avec un taux annuel fixe et une durée convenus avant de vous engager.
Les intérêts sont versés automatiquement sur votre solde toutes les 24 heures, sans frais. À l'échéance, votre capital revient automatiquement sur votre solde une fois que l'emprunteur a remboursé.
Il ne s'agit pas d'un compte d'épargne. C'est un accord de prêt direct entre membres, conclu entre vous et un emprunteur et facilité par Skew. Les conditions sont transparentes, le taux est fixe et vous gardez le contrôle.
Comment fonctionne le prêt sur Skew?
Skew publie des opportunités de Member Lending proposées par des emprunteurs vérifiés. Chaque opportunité comprend un profil de l'emprunteur, l'objectif de financement, le taux annuel et la durée du prêt, afin que vous puissiez examiner les détails avant de décider de participer.
Si vous choisissez de prêter, vous sélectionnez le montant de votre participation, à partir du minimum indiqué sur l'opportunité. Vos fonds sont alors réservés pendant la période de souscription, pendant que d'autres membres décident de participer ou non.
Le prêt démarre automatiquement lorsque l'objectif de financement est entièrement atteint ou lorsque le financement minimum requis est atteint à la fin de la période de souscription. Dès que le prêt démarre, votre durée de prêt commence et les intérêts courent chaque jour.
Le taux est-il exprimé sur une base annuelle ou mensuelle?
Le taux annuel est un taux sur un an et reste fixe pendant toute la durée du prêt. À un taux annuel de 12%, un montant prêté de 10'000 CHF rapporte environ 3.29 CHF par jour.
Puis-je retirer mes fonds avant la fin de la période de prêt?
Non. Une fois vos fonds engagés dans une opportunité de prêt, ils sont bloqués pendant toute la durée du prêt et ne peuvent pas être retirés de manière anticipée.
Avant de prêter, assurez-vous d'être à l'aise avec le fait de laisser vos fonds engagés pendant toute la période de prêt.
Les intérêts déjà gagnés sont versés sur votre solde toutes les 24 heures, sans frais. Sur les prêts d'une durée de 6 mois ou plus, vous pouvez aussi faire un Early Interest Claim : vous encaissez maintenant tous les intérêts restants, moyennant des Early Interest Claim Fee qui commencent à 20% et diminuent à mesure que le prêt approche de l'échéance. Les frais sont affichés avant votre confirmation. Votre capital est toujours remboursé à l'échéance.
Que se passe-t-il si un emprunteur fait défaut?
Les emprunteurs sont examinés avant d'être publiés sur la plateforme, et les limites de prêt peuvent augmenter progressivement en fonction de l'historique de remboursement et de prêt. Toute garantie fournie est communiquée aux membres avant l'engagement des fonds.
Si un emprunteur fait défaut, Skew prendra toutes les mesures raisonnables à sa disposition pour recouvrer les fonds pour le compte des membres. Cela peut inclure l'exécution des contrats de prêt, l'engagement de voies de droit et la réalisation de toute garantie fournie par l'emprunteur.
Toutefois, le Member Lending comporte des risques. Si les efforts de recouvrement échouent ou ne réussissent que partiellement, les membres peuvent subir une perte sur la position de prêt concernée. Il n'existe aucun fonds de garantie ni aucune assurance couvrant les défauts des emprunteurs.
Chaque emprunteur est examiné par Skew avant que son prêt ne soit publié. Chaque page de prêt indique qui est l'emprunteur, les garanties et les conditions, afin que vous sachiez exactement à qui vous prêtez avant de vous engager.
Skew est-il réglementé?
Skew Labs SA est affiliée à SO-FIT en tant qu'intermédiaire financier (membre n° 1504) au sens de l'article 2, alinéa 3, de la loi suisse sur le blanchiment d'argent (LBA). SO-FIT est un organisme d'autoréglementation reconnu par l'Autorité fédérale de surveillance des marchés financiers (FINMA). La réglementation n'élimine pas le risque lié au prêt, mais elle signifie que la plateforme opère dans un cadre juridique défini, avec des obligations envers ses membres.
Suivez-nous et abonnez-vous à nos canaux.


Fièrement suisse. Depuis Lugano, en Suisse.
© 2026 Skew. Tous droits réservés.
Skew est exploité par Skew Labs SA, une société suisse dont le siège est situé Via Ferruccio Pelli 13 c/o SiPaFid SA, 6900, Lugano, Suisse. Skew Labs SA est affiliée à SO-FIT en tant qu'intermédiaire financier (membre n° 1504) au sens de l'article 2, alinéa 3, de la loi suisse sur le blanchiment d'argent (LBA). SO-FIT est un organisme d'autorégulation reconnu par l'Autorité fédérale de surveillance des marchés financiers (FINMA). Les services de Skew sont activement proposés uniquement en Suisse; leur disponibilité dépend de votre lieu de résidence, ce qui peut avoir une incidence sur vos droits et vos protections. Veuillez lire attentivement les Terms of Service et la Privacy Policy qui vous sont applicables. Les bénéfices peuvent être soumis à l'impôt. Si vous vous trouvez hors de Suisse, vous accédez aux services de Skew de votre propre initiative et sans sollicitation.


