


Membership
Compra una volta. Ottieni di più.
Prestiti
Presta con rendimenti fissi elevati.
Premi
Welcome Bonus e Referral Rewards.
Tokenomics
Dettagli, allocazione e distribuzione del token.


Pensata per premiare i membri e finanziare le aziende.
Guadagna interessi ogni giorno
Accedi a rendimenti fissi con prestiti a breve termine

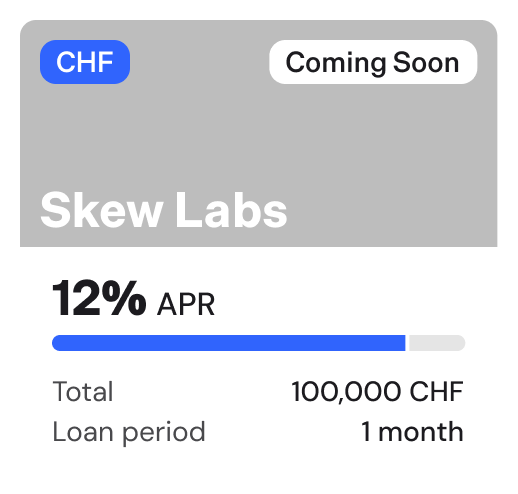

La finanza tradizionale trattiene gran parte della differenza tra ciò che pagano i mutuatari e ciò che guadagnano i prestatori. Con Skew guadagni di più.
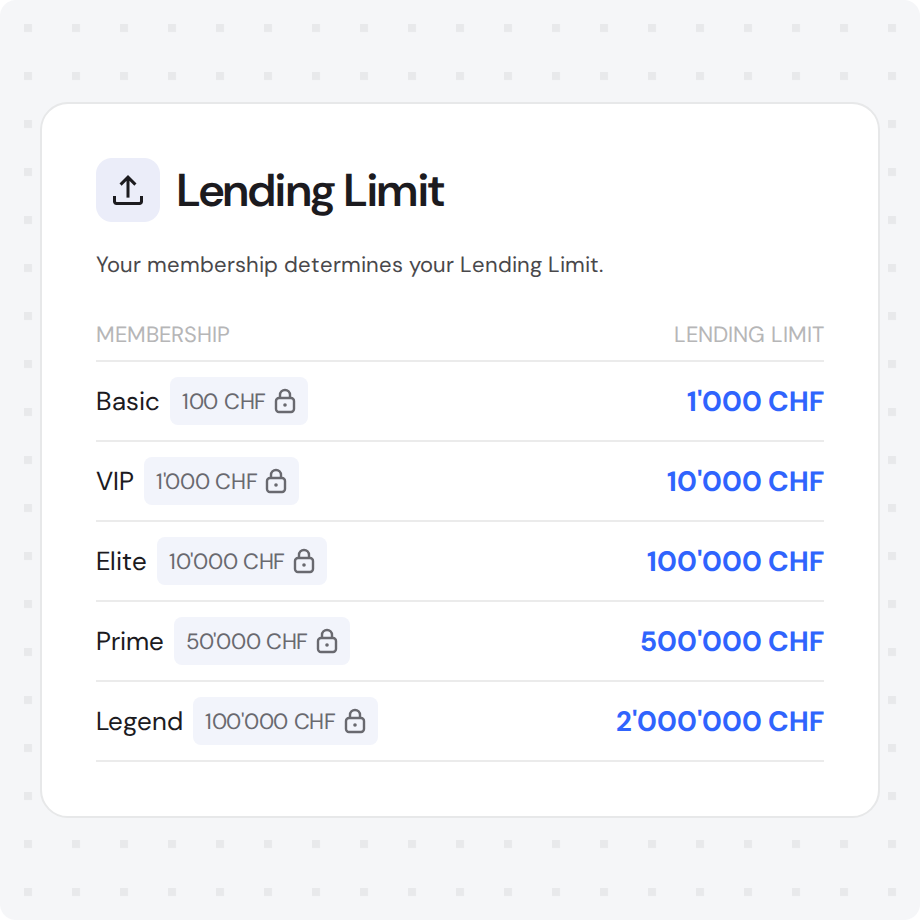
La tua membership determina il tuo limite di prestito. Prezzi delle membership: Basic 100 CHF, VIP 1'000 CHF, Elite 10'000 CHF, Prime 50'000 CHF, Legend 100'000 CHF.
I membri finanziano aziende reali in cui credono. Mutuatari e prestatori si incontrano direttamente.
Skew ti mette in contatto con mutuatari verificati su una piattaforma svizzera affiliata a SO-FIT, un organismo di autodisciplina riconosciuto dalla FINMA. Sai esattamente dove va il tuo denaro.
Esamina le condizioni prima di prestare e gestisci tutto dalla dashboard. Il tuo denaro, le tue regole.

Il tasso del tuo prestito è concordato in anticipo, così sai sempre quanto guadagnerai. Nessuna volatilità di mercato. Nessun tasso variabile.
La maggior parte delle persone finisce in pochi minuti. Hai sempre tu il controllo.
Cos'è il Member Lending?

Il Member Lending è la funzione principale della piattaforma Skew. Come membro Skew hai accesso esclusivo al finanziamento di progetti e aziende verificati in cui credi. Esamina i profili dei mutuatari, capisci come verranno usati i fondi e scegli a chi prestare, con un APR fisso e una durata concordati prima di impegnarti.
Gli interessi vengono versati automaticamente sul tuo saldo ogni 24 ore, senza commissioni. A scadenza, il tuo capitale torna automaticamente sul tuo saldo una volta che il mutuatario ha rimborsato.
Non è un conto di risparmio. È un accordo di prestito diretto tra te e un mutuatario, riservato ai membri e facilitato da Skew. Le condizioni sono trasparenti, il tasso è fisso e il controllo resta a te.
Come funzionano i prestiti su Skew?
Skew pubblica opportunità di Member Lending di mutuatari verificati. Ogni opportunità include il profilo del mutuatario, l'obiettivo di finanziamento, l'APR e la durata del prestito, così puoi esaminare i dettagli prima di decidere di partecipare.
Se scegli di prestare, selezioni l'importo della tua partecipazione, a partire dal minimo indicato nell'opportunità. I tuoi fondi vengono quindi riservati durante il periodo di sottoscrizione, mentre gli altri membri decidono se partecipare.
Il prestito parte automaticamente quando viene raggiunto l'intero obiettivo di finanziamento oppure quando, alla fine del periodo di sottoscrizione, è soddisfatto il finanziamento minimo richiesto. Una volta partito il prestito, inizia la sua durata e gli interessi iniziano a maturare ogni giorno.
L'APR è indicato su base annua o mensile?
L'APR è un tasso annuo e resta fisso per tutta la durata del prestito. Al 12% APR, un saldo prestato di 10'000 CHF rende circa 3.29 CHF al giorno.
Posso ritirare i miei fondi prima della fine del periodo di prestito?
No. Una volta impegnati in un'opportunità di prestito, i tuoi fondi restano bloccati per tutta la durata del prestito e non possono essere ritirati in anticipo.
Prima di prestare, assicurati di poter lasciare i tuoi fondi impegnati per l'intero periodo del prestito.
Gli interessi già maturati vengono versati sul tuo saldo ogni 24 ore, senza commissioni. Sui prestiti con una durata di 6 mesi o più puoi anche effettuare un incasso anticipato degli interessi (Early Interest Claim): incassi subito tutti gli interessi rimanenti, pagando una commissione per incasso anticipato degli interessi che parte dal 20% e diminuisce man mano che il prestito si avvicina alla scadenza. La commissione ti viene mostrata prima della conferma. Il tuo capitale viene comunque rimborsato a scadenza.
Cosa succede se un mutuatario è inadempiente?
I mutuatari vengono esaminati prima di essere pubblicati sulla piattaforma e i limiti di prestito possono aumentare gradualmente in base alla puntualità dei rimborsi e allo storico dei prestiti. Eventuali garanzie fornite vengono comunicate ai membri prima che i fondi siano impegnati.
Se un mutuatario è inadempiente, Skew adotterà tutte le misure ragionevoli a sua disposizione per recuperare i fondi per conto dei membri. Ciò può includere l'esecuzione dei contratti di prestito, il ricorso a vie legali e la liquidazione delle garanzie fornite dal mutuatario.
Tuttavia, il Member Lending comporta dei rischi. Se le azioni di recupero non hanno successo o lo hanno solo in parte, i membri possono subire una perdita sulla posizione di prestito interessata. Non esiste alcun fondo di garanzia né programma assicurativo che copra le inadempienze dei mutuatari.
Ogni mutuatario viene esaminato da Skew prima che il suo prestito venga pubblicato. Ogni pagina del prestito mostra chi è il mutuatario, le garanzie e le condizioni, così sai esattamente a chi presti prima di impegnarti.
Skew è regolamentata?
Skew Labs SA è affiliata a SO-FIT in qualità di intermediario finanziario (membro n. 1504) ai sensi dell'articolo 2 capoverso 3 della Legge svizzera sul riciclaggio di denaro (LRD). SO-FIT è un organismo di autodisciplina riconosciuto dall'Autorità federale di vigilanza sui mercati finanziari (FINMA). La regolamentazione non elimina il rischio di prestito, ma significa che la piattaforma opera in un quadro giuridico definito, con obblighi verso i propri membri.
Seguici e iscriviti ai nostri canali.


Orgogliosamente svizzera. Da Lugano, Svizzera.
© 2026 Skew. Tutti i diritti riservati.
Skew è gestita da Skew Labs SA, società svizzera con sede legale in Via Ferruccio Pelli 13 c/o SiPaFid SA, 6900 Lugano, Svizzera. Skew Labs SA è affiliata a SO-FIT in qualità di intermediario finanziario (membro n. 1504) ai sensi dell'articolo 2 capoverso 3 della Legge svizzera sul riciclaggio di denaro (LRD). SO-FIT è un organismo di autodisciplina riconosciuto dall'Autorità federale di vigilanza sui mercati finanziari (FINMA). I servizi di Skew sono offerti attivamente solo in Svizzera; la loro disponibilità dipende da dove ti trovi, e questo può incidere sui tuoi diritti e sulle tue tutele. Leggi attentamente i Terms of Service e la Privacy Policy che si applicano a te. Sui profitti possono essere dovute imposte. Se ti trovi fuori dalla Svizzera, accedi ai servizi di Skew di tua iniziativa e senza sollecitazione.


